Сегодня ЦБ выпустил обзор развития банковского сектора за май. Делимся ключевыми тезисами из обзора и прогнозами по отрасли.
Экономика остается горячей и продолжает расти
- Промышленный индекс PMI в мае немного снизился относительно уровня апреля: 51.4 против 51.9. Индекс остается выше 50 пунктов: рост деловой активности продолжается, но темпы замедляются;
- Индикатор бизнес-климата ЦБ, наоборот, в мае укрепился (11.1 против 10.7 пунктов в апреле): текущие оценки спроса и выпуска продолжили улучшаться, находясь на рекордных уровнях. Но ожидания (спроса и выпуска) немного снизились. В целом, у предприятий сохраняется оптимизм относительно будущего спроса (на горизонте 12 месяцев);
- Потребитель остается сильным: фактор поддержки спроса - рост доходов (в марте номинальная з/п выросла на 22% г/г). Индекс потребительских настроений в мае практически не поменялся от уровня в апреле. При этом, доля в опросе ЦБ тех, кто предпочитает тратить, растет быстрее доли предпочитающих сберегать: потребитель видит сейчас наиболее благоприятный момент для покупки, а уровень ожиданий будущего благосостояния снижается.
Кредитование продолжает расти
- Темпы роста корпоративного кредитования в мае замедлились (+1.7% м/м против 1.9% м/м). На рост портфеля повлиял крупный бридж-кредит, который уже был погашен в июне, без него месячный прирост составил бы 1.4%. Темпы роста остаются на умеренно высоком уровне, несмотря на продолжающийся рост ставок;
- Высокая потребительская активность поддерживает сильный спрос на кредиты физ. лиц. За май портфель вырос на 1.8% м/м (+1.6% м/м в апреле). Немалый вклад вносит рост выдач ипотеки с господдержкой на фоне завершения льготной программы 1 июля (доля рыночной ипотеки в выдачах составляет менее 25%).
Высокий уровень прибыли банков - повышение прогноза на 2024 г.
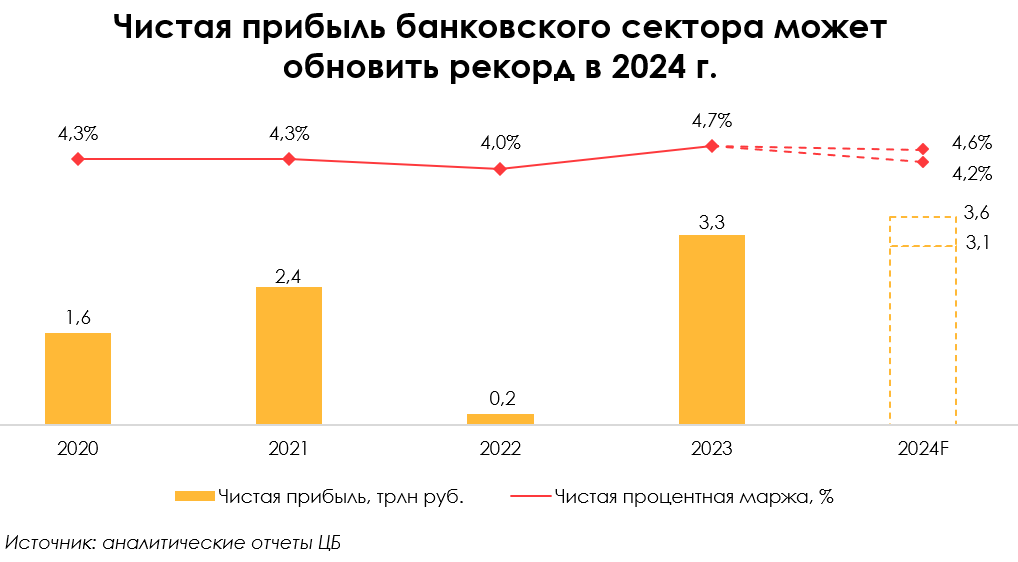
Чистая прибыль банковского сектора в мае снизилась до 255 млрд руб. (-16% м/м). На это повлиял убыток по операциям с ценными бумагами, по большей части связанный с отрицательной переоценкой (в основном ОФЗ). Также произошел рост операционных расходов и отчислений на резервы по розничным кредитам (в этом плане, резервы по корпоративным кредитам продолжили снижаться - эту тенденцию мы увидели по отчетам Сбера и ВТБ).
В целом, сектор показывал сильный результат в предыдущие месяцы. В прошлом посте (https://t.me/InvestHeroes/4908) писали, что прогноз по чистой прибыли сектора на 2024 г. может быть повышен, так и произошло. ЦБ РФ повысил прогноз по году с 2.3-2.8 до 3.1-3.6 трлн руб. Кроме этого, ЦБ повысил прогноз по чистой процентной марже до 4.2-4.6% по году (+0.2 п.п.). Потребитель остается сильным, компании реализуют обновленные бизнес-стратегии, экономика трансформируется в условиях высокой ставки.
Выводы
Несмотря на снижение темпов роста деловой активности, экономика остается сильной. У компаний сохраняется оптимизм по будущему спросу, потребитель не сбавляет динамику потребления. Кредитование продолжает расти.
Итого, банковский сектор может показать рекордную чистую прибыль в 2024 году.