Пролог
Совсем недавно мы сделали обзор строительной отрасли в США, где рассмотрели текущую ситуацию на рынке строительных материалов, а также наиболее привлекательные компании к покупке. Также мы заметили, что, несмотря на ралли в стоимости основных компонентов для строительства дома (пиломатериалы и сталь), спрос на дома остается рекордно высоким ввиду продолжительных низких процентных ставок по 30-летней ипотеке в США, роста эффекта богатства домохозяйств, а также ограниченного предложения на вторичном рынке жилья. По данным статистического агентства в США, продажи новых домов в стране в месячном выражении достигли максимума с начала ипотечного кризиса в 2008 году. В связи с этим мы решили более детально разобраться, какая ситуация сейчас с рынком недвижимости в США, а также какие компании наиболее привлекательны к покупке уже сейчас.
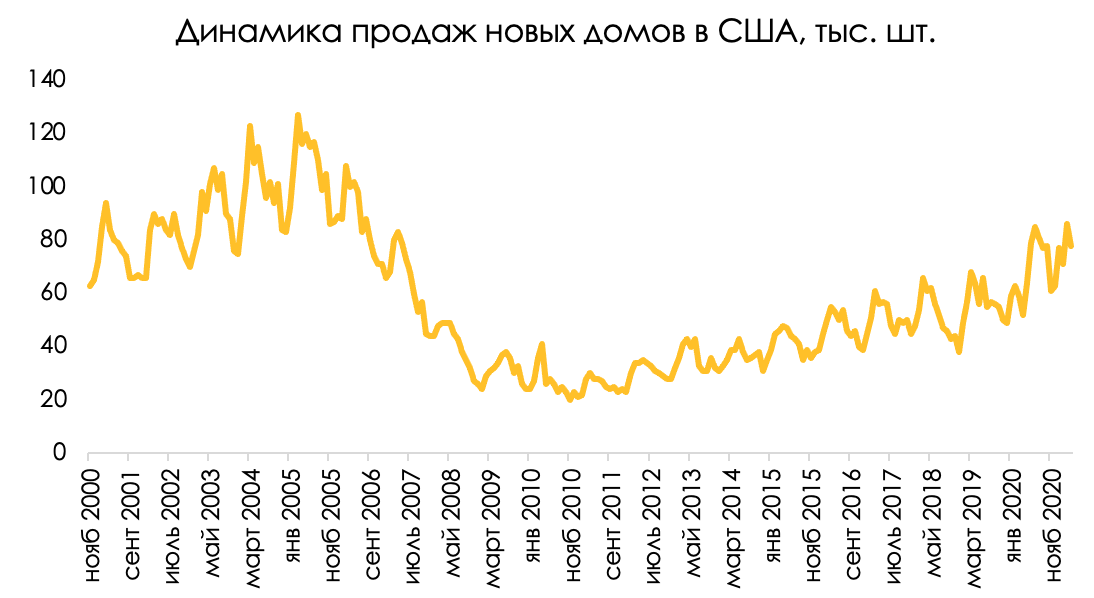
Источник: Census
Материалы и стоимость труда составляют основную статью расходов
Стоимость постройки дома в США в значительной степени варьируется не только от региона, но и от желаемого количества внутренней жилой площади, однако глобально затраты на постройку дома можно разделить на 3 основные категории: труд, материалы, административные расходы.
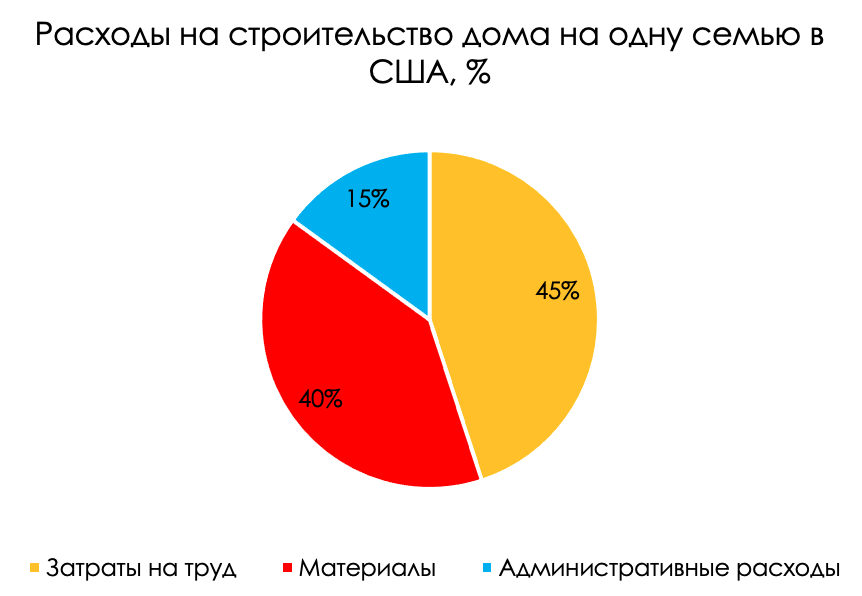
Источник: NAHB
В свою очередь, по данным аналитического агентства NAHB, около 32% себестоимости конечного дома в США занимает возведение силовой каркасной конструкции (деревянной или стальной) вместе с возведением необходимых внешних стен с использованием гипсокартонного материала, поверх которого крепятся древесно-стружечные плиты. Более 25% себестоимости дома приходится на интерьер дома, а именно укладку деревянных полов, возведение разделительных стен (плиты ДСП или гипсокартон), установку деревянных дверей и проведение электрификации постройки.
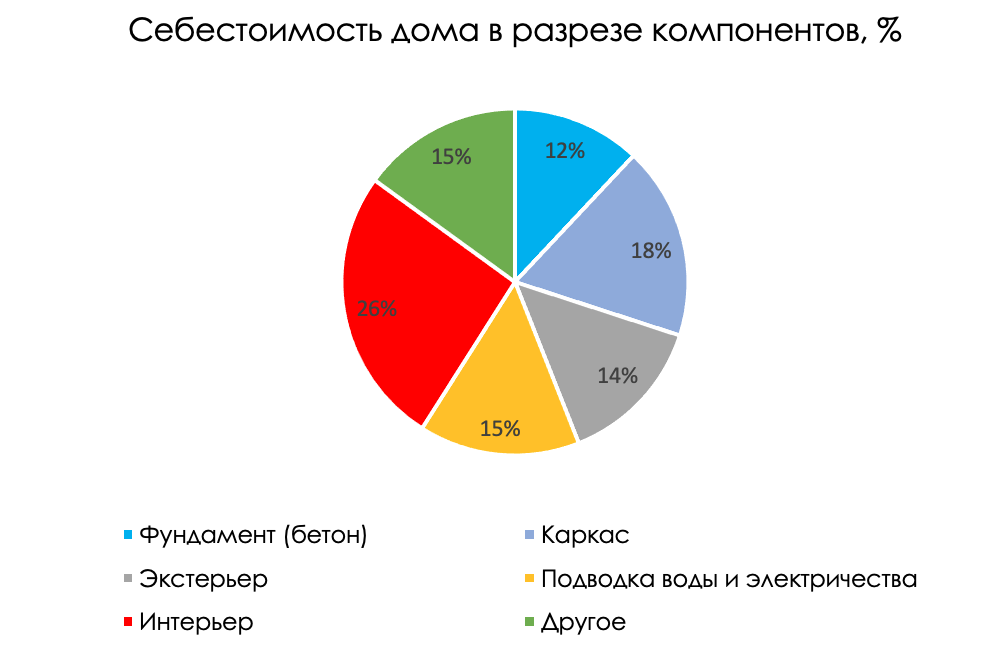
Источник: NAHB
Стоимость материалов и высокий спрос драйвит цены на дома
Основным драйвером ускорения темпа роста стоимости постройки дома на одну семью является сырьевое ралли в стали и пиломатериалах. За последние 12 месяцев цены на сталь и пиломатериалы прибавили 255% и 169% соответственно.
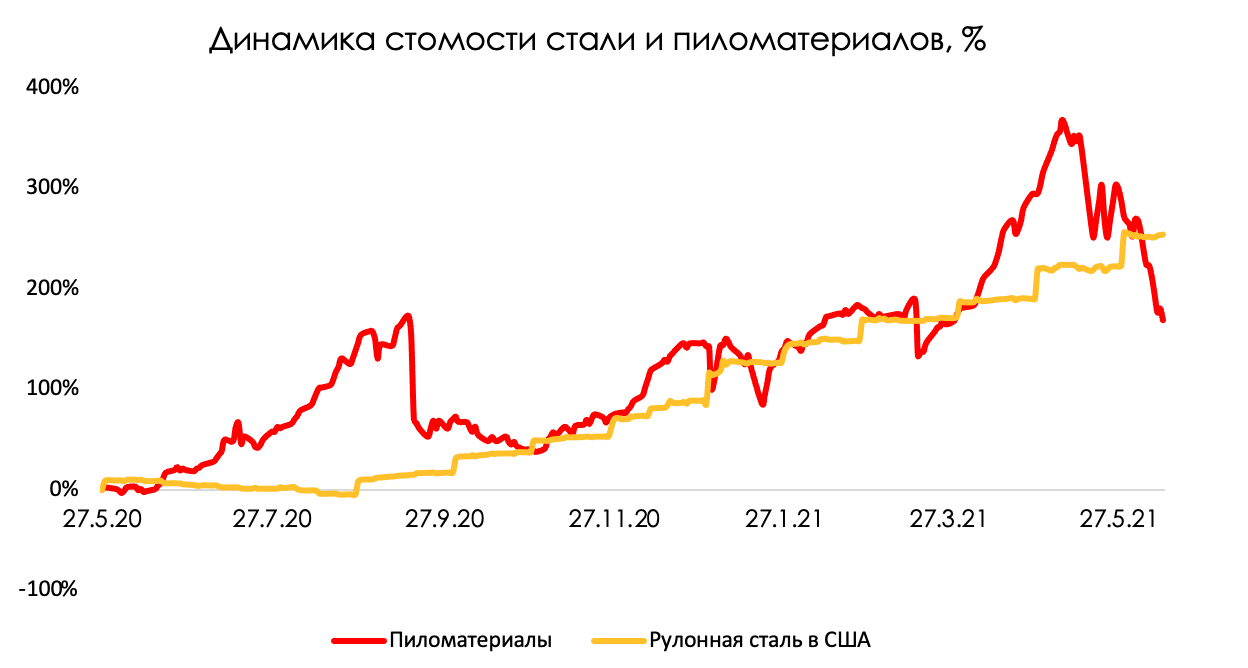
Источник: Investing.com
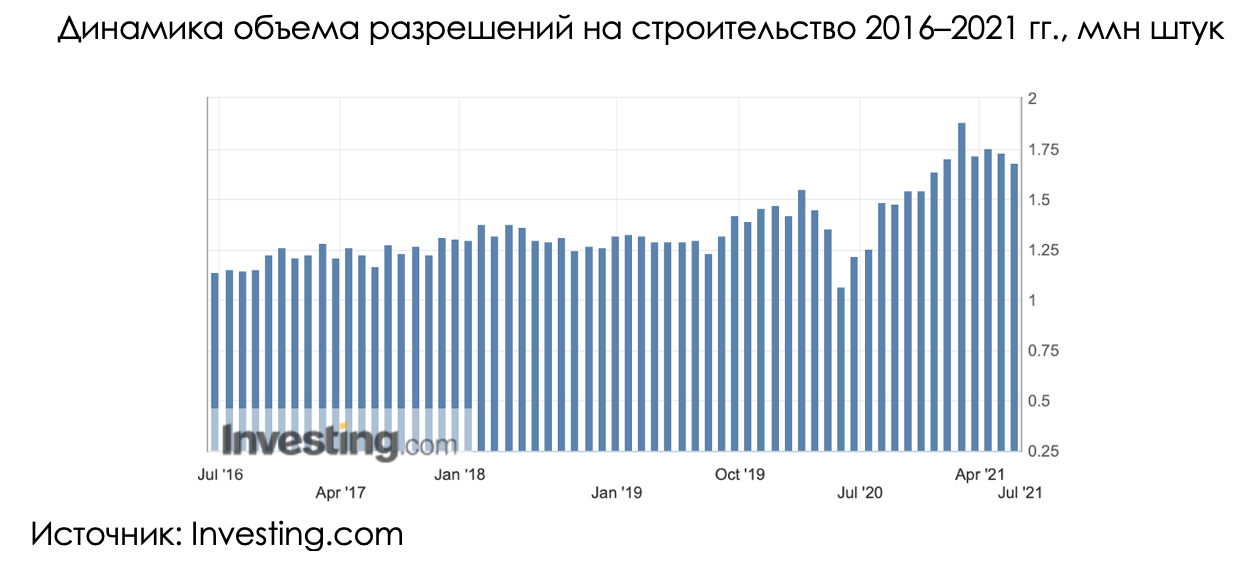
Спрос на новое жилье в США растет высокими темпами. По данным Census Bureau, спрос прирастает каждую неделю и уже восстановился до кризисного значения в октябре 2020 года. В конце февраля 2021 года был замечен пик выданных разрешений на строительство домов в размере 1,9 млн разрешений.
Также отношение объема домов на продажу к объему проданных домов находится на локальном минимуме.
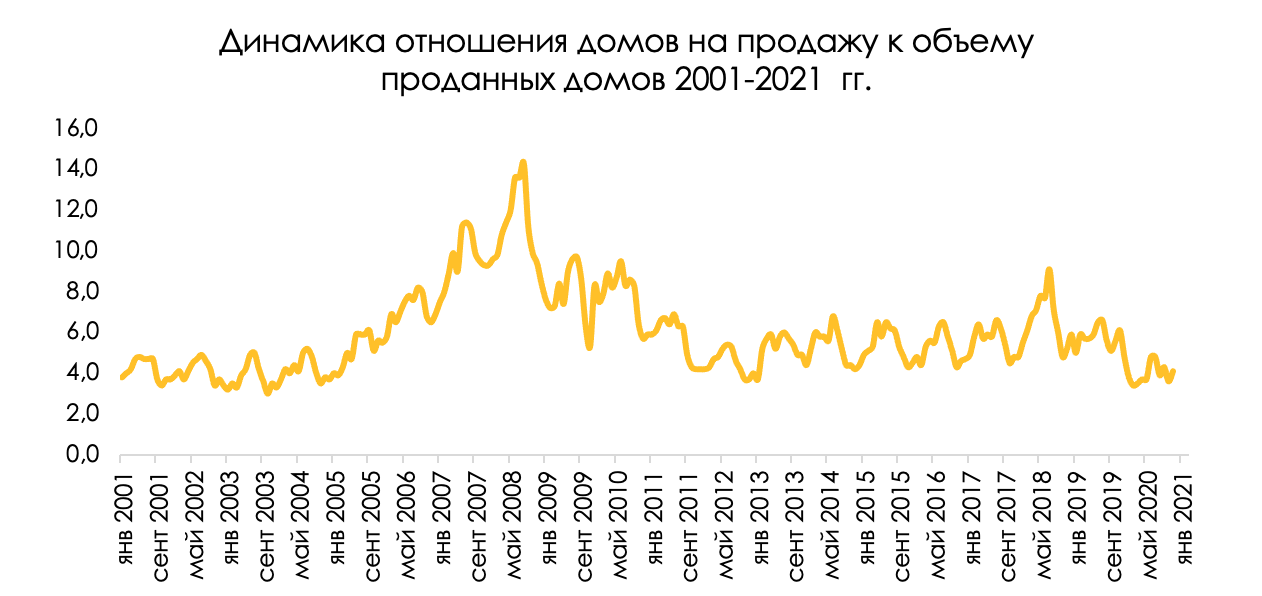
Источник: Census
В связи с высоким спросом на дома, а также ралли в стоимости материалов медианная стоимость дома подскочила до $341,6 тыс. в апреле, что стало самым высоким значением за последние 5 лет. Более того, прирост цен в апреле стал максимальным за предыдущие 12 мес.
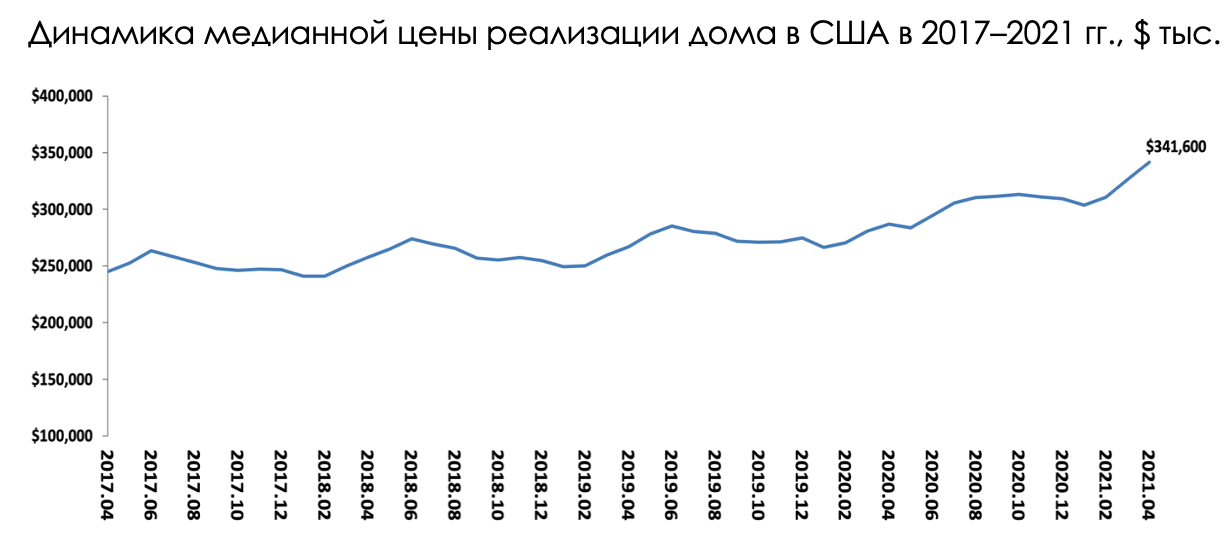
Источник: Национальная ассоциация риелторов
На какие компании смотреть?
Строительные компании продолжат зарабатывать повышенную выручку, а также чистую прибыль, придерживаясь определённой долларовой маржи за счет компенсации роста стоимости сырья из «кармана покупателя». Однако не все девелоперы смогут резко переложить рост стоимости сырья на конечного покупателя. Среди публичных девелоперов, доступных на бирже Санкт-Петербурга, мы выделили следующие.
|
Компания |
Тикер |
EV/EBITDA F |
FCF Yield F |
P/E F |
Консенсус апсайд |
|
M/I Homes Inc. |
MHO |
6,0 |
14,6% |
5,3 |
32% |
|
Lennar Corp |
LEN |
6,3 |
8,0% |
7,9 |
20% |
|
Meritage Homes Corporation |
MTH |
4,9 |
<1% |
6,4 |
27% |
|
Tri Pointe Homes Inc |
TPH |
5,0 |
8,4% |
6,7 |
28% |
|
Taylor Morison |
TMHC |
6,4 |
7,4% |
5,5 |
38% |
|
PulteGroup |
PHM |
5,0 |
8,6% |
6,8 |
34% |
|
D.R. Horton |
DHI |
6,6 |
11,0% |
8,3 |
24% |
Источник: Thomson Reuters
Вывод
Сейчас в США наблюдается ренессанс строительной отрасли. Медианные цены реализации дома на одну семью достигли рекордного уровня к апрелю 2021 года из-за бурного роста основных материальных компонентов, а также увеличения спроса на дома. Мы уверены, что в текущих благоприятных рыночных условиях потенциальному инвестору стоит обратить свое внимание на девелоперов, которые смогут перенести увеличение стоимости материалов на конечного потребителя без потери маржинальности своего бизнеса по валовой выручке, а также растут быстрее сектора недвижимости.
Подписчикам нашей аналитики скоро станет доступна наша идея из этого сектора.