Недавно Мосбиржа отчиталась по результатам 1 кв. 2024 г., показав уверенный рост. Также в прошлую пятницу прошло заседание ЦБ, риторика которого обозначила возможное повышение ключевой ставки до 18%: Мосбиржа, как известно, является бенефициаром в ситуации высоких ставок, так как зарабатывает с остатков на клиентских счетах. В этой серии постов подробнее поговорим о результатах компании и драйверах будущего роста бизнеса.
Мосбиржа ожидаемо показала сильный результат за 1 квартал
- Комиссионные доходы выросли до 14.5 млрд руб. (+46% г/г). Это стало следствием роста объема торгов на фоне роста оборачиваемости и притока бОльшего числа инвесторов на рынок. При этом, доход вырос сильнее всего оборота площадки (+27% г/г). Сказывается влияние обновленной системы тарифов и, как отмечает менеджмент, произошло увеличение торгов более прибыльными для Мосбиржи инструментами (суммарно, растет эффективная комиссионная ставка);
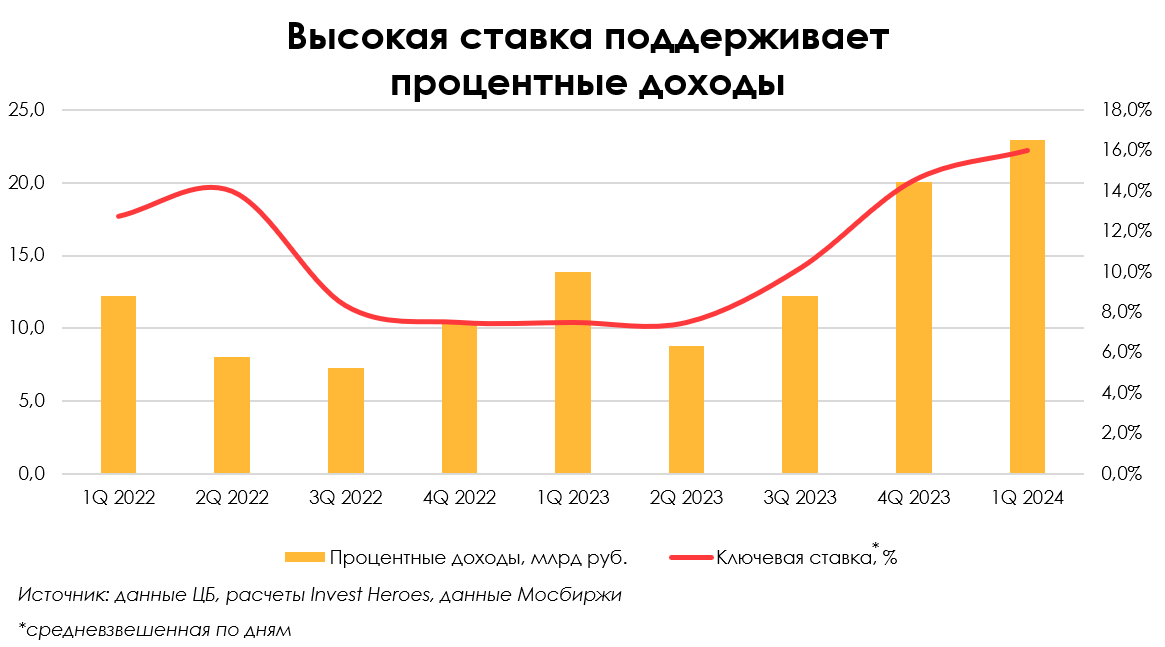
- Процентные доходы увеличились до 19.4 млрд руб. (+47% г/г). Основной рост пришелся на «процентные доходы по денежным средствам и их эквивалентам» (18.9 млрд руб., +66% г/г). Как раз в этой части бизнеса и проявляется эффект от сохранения высоких ставок, так как клиентские остатки, по сути, размещаются на денежном рынке и приносят сопоставимый доход Мосбирже;
- EBITDA выросла до 25.5 млрд руб. (+34% г/г), чистая прибыль составила 19.4 млрд руб. (+35% г/г). Рост показателей ниже роста суммарного операционного дохода связан с более агрессивной политикой развития.
С чем связан рост расходов:
Во-первых, компания пересмотрела взгляд на премирование сотрудников: теперь премия пропорциональна прибыли, а долгосрочная мотивация (LTIP) привязана к капитализации, что отвечает амбициям бизнеса (расходы на персонал выросли до 5.7 млрд руб., +108% г/г).
Во-вторых, Мосбиржа поддерживает высокий уровень затрат на маркетинг в рамках развития проекта Финуслуг (расходы на рекламу составили 0.9 млрд руб., рост в 8 раз г/г).
В-третьих, высокие ставки также способствуют росту процентных расходов, которые составили 3.0 млрд руб. (рост в 16 раз г/г).
Драйверы роста на горизонте 12 месяцев
- Повышение ключевой ставки. Исходя из тона риторики на последнем заседании ЦБ (7 июня), существует вероятность повышения ключевой ставки (КС) до 18% и длительного удержания ее на высоком уровне – подробнее написали здесь. Как подсветили в первой части, Мосбиржа выигрывает от высокой ставки в части процентных доходов;
Результаты за 1 кв. говорят за обновление рекорда по процентным доходам по году, но в случае реализации сценария с повышением КС компания сможет заработать еще больше (при сохранении текущего уровня остатков денежных средств на счетах клиентов)
- Рост количества IPO на Мосбирже. Ситуация с сохранением высокой КС делает привлекательным для компаний привлечение ден. средств через выход на публичный рынок (проведение IPO) вместо кредитования. Для публичных компаний также есть опция SPO. Еще в феврале Владимир Крекотень (управляющий директор Мосбиржи) заявлял о 20 возможных IPO/SPO в 2024 г. На текущий момент на Мосбиржу вышло 7 компаний. Потенциально это увеличивает торговый оборот (по итогам проведенных IPO объем заявок превышал объем предложения), а также Мосбиржа получает доход от проведения листинга.
Рост доходов может привести к росту дивидендов
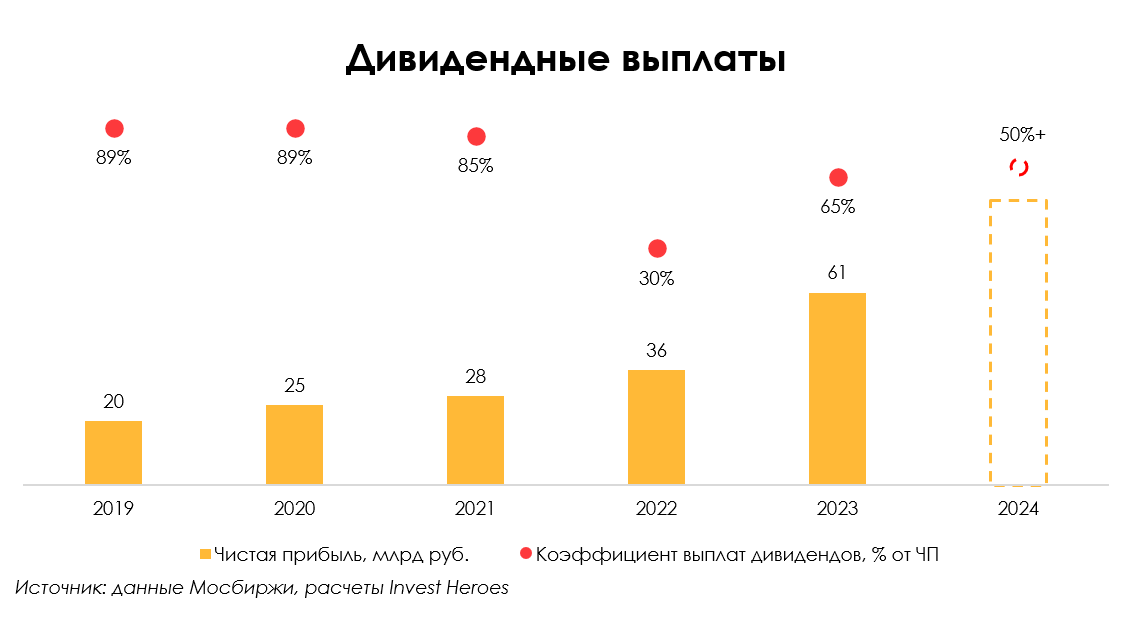
Мосбиржа планирует направлять на выплату дивидендов от 50% чистой прибыли. Однако, существуют ограничения, связанные с распределением средств дочерних компаний и внутренними нормативами компании.
По итогам 2023 г. Мосбиржа объявила дивиденды в размере 65% от чистой прибыли по МСФО. Это дает 7% дивидендной доходности к текущей цене (17.35 руб. на акцию), дата отсечки 14 июня 2024 г. С учетом всего вышесказанного: Мосбиржа может обновить рекорд по чистой прибыли в 2024 г. и выплатить высокий дивиденд. Среднее значение выплат на 2017-2020 года составило 88% от чистой прибыли. По итогам 2024 г. див. доходность может составить 9-14% к текущей цене (в зависимости от коэффициента выплаты), при этом мы не закладываем в прогноз как базовый сценарий выплату по верхней границе.
Взгляд на компанию
Мосбиржа является бенефициаром высокой ключевой ставки. В 2024 г. компания способна обновить рекорд по чистой прибыли и увеличить дивиденды. Наш взгляд на перспективы роста бизнеса остается положительным.