Недавно Тинькофф банк отчитался по результатам за 1 кв. 2024 г. и по случаю провел встречу с аналитиками в своем офисе, которую мы посетили. В этом посте поговорим о результатах прошедшего квартала и планах банка на 2024 год, а также о роли ИИ в бизнесе Тинькофф.
Банк продолжает активно расти
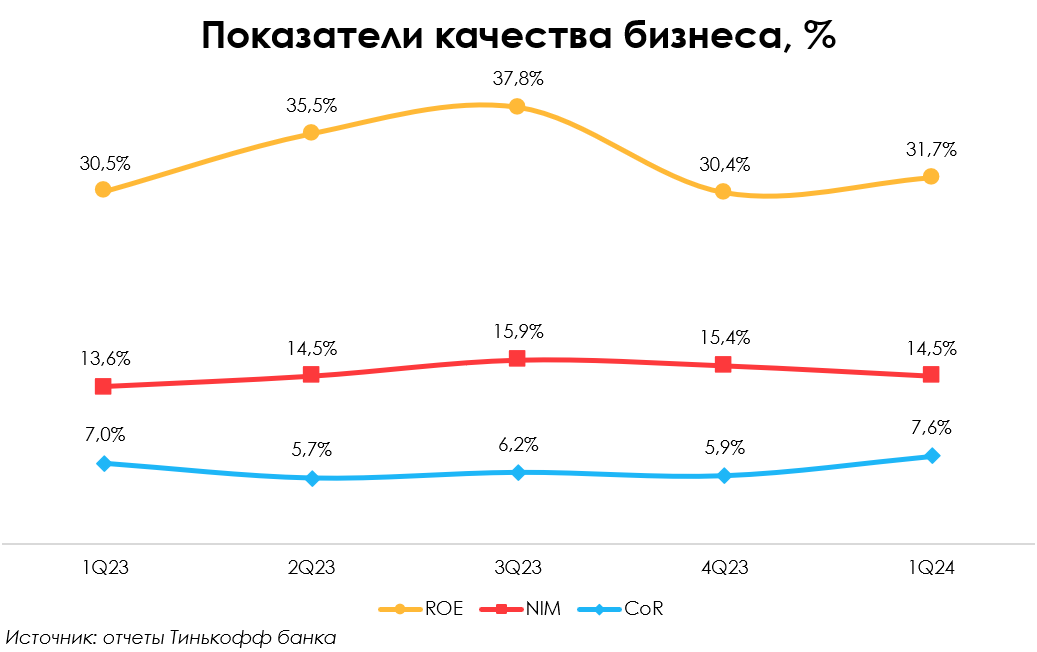
- Чистая процентная маржа (NIM) снизилась до 14.5% с 15.4% в 4 кв. 2023 г., но осталась выше среднеотраслевой. Снижение обусловлено активным привлечением новых клиентов через повышение ставок по депозитам (в текущих условиях ценовая конкуренция играет большую роль). При этом средняя ставка кредитного портфеля растет медленнее, из-за чего оказывается давление на NIM;
- Чистый процентный доход вырос до 73.2 млрд руб. (+7% кв/кв), а кредитный портфель за квартал увеличился на 12% (для сравнения: кредитный портфель всего банковского сектора в 1 кв. 2024 г. вырос на 3.4% кв/кв). Банк продолжает расти быстрыми темпами;
- Портфель депозитов вырос на 30% кв/кв – это подтверждает тезис привлечения новых клиентов через этот канал, учитывая, что у банка хватает ликвидности под рост кредитного портфеля. С одной стороны, это создает давление на NIM (депозиты еще не выданы в виде кредитов). С другой стороны, банк создает базу под будущий агрессивный рост кредитного портфеля, а новые клиенты потенциально смогут монетизироваться через продукты банка;
- Прочие показатели: чистая прибыль выросла до 22.3 млрд руб. (+8% кв/кв), рентабельность капитала составила (ROE) 31.7% против 30.4% в 4 кв. 2023 г. (выше среднеотраслевого показателя). Стоимость риска выросла до 7.6% с 5.9% в 4 кв. 2023 г. На это повлиял ряд причин: ужесточение требований к заемщикам ЦБ, сильный рост беззалоговых и автокредитов, сезонность показателя (+0.6 п.п. г/г).
Планы развития в 2024 году
Банк ожидает рост активной клиентской базы на 20% г/г. Из результатов за 1 кв. 2024 г. видно, что Тинькофф активно будет пользоваться каналом высоких ставок по вкладам, при этом не сильно сбавляя затраты на маркетинг (число активных клиентов по итогам квартала выросло на 27% г/г до 29 млн). Вместе с этим ожидается и рост качества операционных расходов в плане конвертации в доходы: показатель CIR (соотношение расходов к доходам) в 2024 г. будет ниже значения в 2023 г.
По прогнозам менеджмента, чистые процентные доходы вырастут на 40%+ г/г, что выглядит вполне реализуемым сценарием с учетом роста на 55% г/г в 1 кв. 2024 г. В части некредитного бизнеса менеджмент ожидает сильный рост: доля таких доходов вырастит до 50% (по итогам 2023 г. доля некредитного бизнеса в выручке была на уровне 39%).
Банк активно развивает ИИ-технологии для внутреннего использования
Одним из драйверов роста Тинькофф банка является развитие ИИ для операционных и бизнес нужд. На текущий момент банк активно развивает несколько направлений, которые позволяют оптимизировать затраты, оставаться онлайн банком и расти быстрее рынка, сохраняя лояльность клиентов:
- Voice (от англ. "голос"): самообучающаяся модель, способная воспроизводить и распознавать речь. Модель решает задачи голосового ассистента при обслуживании клиентов по звонку, помогает бороться с мошенниками (отвечает на звонки за клиента банка), а также помогает верифицировать клиента банка по голосу (дать оценку, что со службой поддержки общается клиент, которому принадлежит конкретный счет);
- LLM: модель, которая решает задачи общения с клиентом в чате (предсказывает возможные трудности, исходя из старого опыта общения), совершает кросс-продажи (в целом, первых 2 направления экономят порядка 1 млрд руб. в мес. Тинькофф банку, а также делают взаимодействие с клиентом более быстрым);
- Recommendation: модель, которая помогает провести скоринг клиента (дать оценку риска невыплаты кредита), определить нужную сумму кредита и сформировать необходимый пакет продуктов и услуг для конкретного клиента;
У банка есть ряд других направлений, которые ускоряют и оптимизируют затраты на бизнес-процессы. В целом, важно отметить, что эти наработки являются ин-хаус продуктом (разработаны своей командой), и банк ими ни с кем не делится. То есть не выносит наработанную экспертизу из компании.
Сделка с Росбанком
На текущий момент до конца не определены параметры сделки по покупке Росбанка. В рамках сделки была проведена допэмиссия (130 млн акций): часть из выпущенных акций идет на покупку, а часть — остается под право выкупа несогласными со сделкой акционерами. При этом цена размещения (доп. акций для покупки) составляет 3423 руб./акция, что выше рыночной цены. По этой причине мы считаем, что дополнительного размытия не будет.
Предположительно, финализация допэмиссии и закрытие сделки произойдет в конце 3 кв. 2024 г. Предварительно: оценка Росбанка составляет 0.9-1.1x P/B. Тинькофф банк видит потенциал высокой рентабельности бизнеса Росбанка (ROE 30%+), но для этого нужно внедрить стандарты работы, по которым работает сам Тинькофф.
Взгляд на компанию
В 2024 г. кредитный бизнес может испытывать небольшое давление на маржинальность, но это перекрывается потенциалом будущего роста. Наш взгляд на перспективы банка остается положительным.